Esta é uma análise do Relatório Gerencial do FII SPXT11 (SPX RENDA IMOBILIÁRIA III FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LIMITADA), com base no documento oficial protocolado na B3/CVM. Para ver todos os indicadores completos e o histórico de rendimentos, confira a página do SPXT11.
Destaques do mês — SPXT11
- O fundo não realizou novos investimentos durante o mês devido a um cenário político e econômico incerto.
- Cerca de 17% do capital do fundo está comprometido em operações de CRI, considerando apenas os já estruturados.
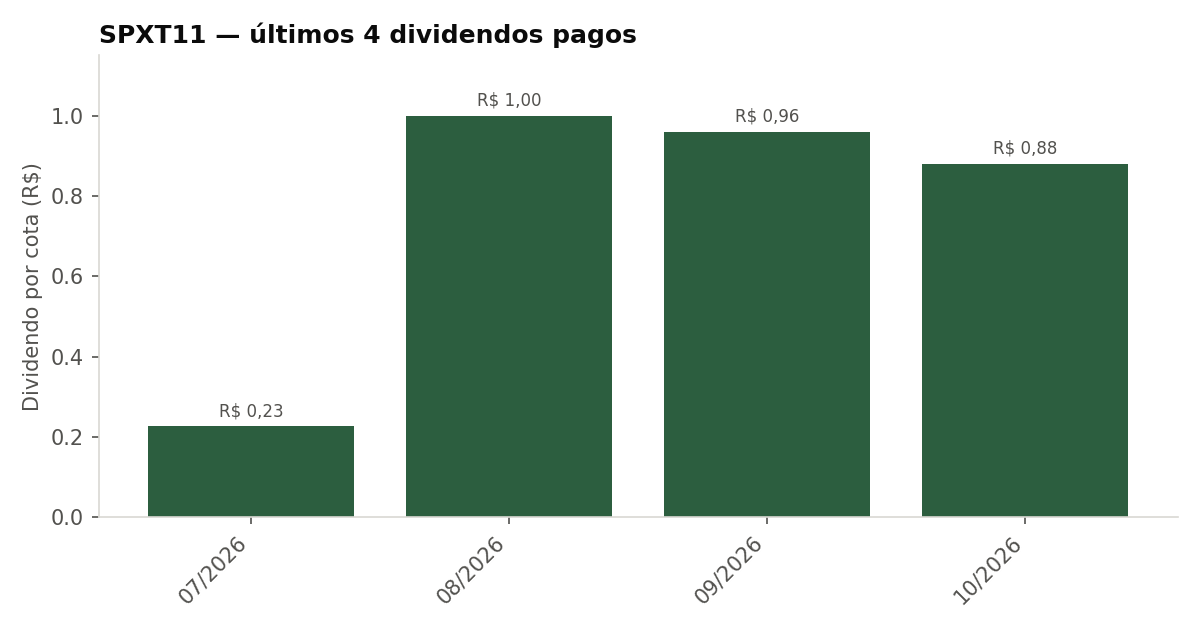
- Foi reportada uma distribuição de R$ 0,88 por cota em setembro de 2026.
- A gestão identificou riscos como a depreciação do real e mudanças nas políticas fiscais que podem impactar a inflação e os juros.
- Sete novas operações de CRI estão em processo de estruturação, com previsão de liquidação para novembro e dezembro de 2026.
Composição da carteira — SPXT11
A carteira do FII SPX RENDA IMOBILIÁRIA III é composta predominantemente por certificados de recebíveis imobiliários (CRI), que ocupam 93% da alocação total. Os ativos estão diversificados entre os segmentos residencial e corporativo, com um comprometimento de 17% em operações de CRIs. A alocação geográfica também é diversificada, com investimentos em estados como São Paulo e Tocantins.
Perspectivas do gestor — SPXT11
O gestor destaca que a alta volatilidade nos mercados deve persistir até que a situação política no Brasil fique mais clara. Os próximos meses serão cruciais, com a possibilidade de alterações na política fiscal e seus efeitos sobre a inflação e a gestão de juros. Além disso, o gestor observou a necessidade de prudência na alocação do capital do fundo em função do cenário macroeconômico incerto.
O que isso significa para o investidor — SPXT11
Com a distribuição de rendimentos estabelecida em R$ 0,88 por cota em setembro, o fundo demonstra uma continuidade na distribuição de resultados, embora tenha havido uma leve queda em comparação aos meses anteriores. O Dividend Yield acumulado foi de 10,5% anual, calculado com o preço da cota patrimonial. Esta taxa pode ser um indicativo da rentabilidade em função do patrimônio, mas a sustentabilidade dessa distribuição depende da gestão eficiente das operações de CRIs em processo de estruturação.
O comprometimento de 17% em operações de CRI sugere um foco na busca por ativos que proporcionem rendimento estável, embora ainda haja um significativo percentual de capital disponível. Entretanto, a gestão tem sinalizado riscos com fatores externos e internos, como a depreciação da moeda e a volatilidade relacionada ao panorama político. Esses elementos devem ser considerados por investidores, pois podem impactar a performance e a previsão de rendimento do fundo nos próximos meses.
Glossário
- CRI: Certificados de Recebíveis Imobiliários, que representam direitos de crédito relacionados a recebíveis de ativos imobiliários.
- Dividend Yield: Indicador que relaciona o dividendo pago por ação ou cota ao preço da ação ou cota, expresso em percentual.
- Vacância: Porcentagem de espaço ou unidades em um imóvel ou portfólio que está desocupada em relação ao total disponível.
- Patrimônio Líquido: Valor total dos ativos de um fundo menos suas obrigações e passivos, representando a posição financeira do fundo.
Últimos dividendos pagos — SPXT11
Fonte
Baseado na leitura do documento oficial, divulgado pela BTG PACTUAL SERVICOS FINANCEIROS S.A. DISTRIBUIDOR, protocolado publicamente na B3/CVM. Veja o documento completo em PDF.
Este texto tem caráter exclusivamente informativo e educativo — não constitui recomendação de compra, venda ou manutenção de nenhum ativo. Rentabilidade passada não é garantia de rentabilidade futura.