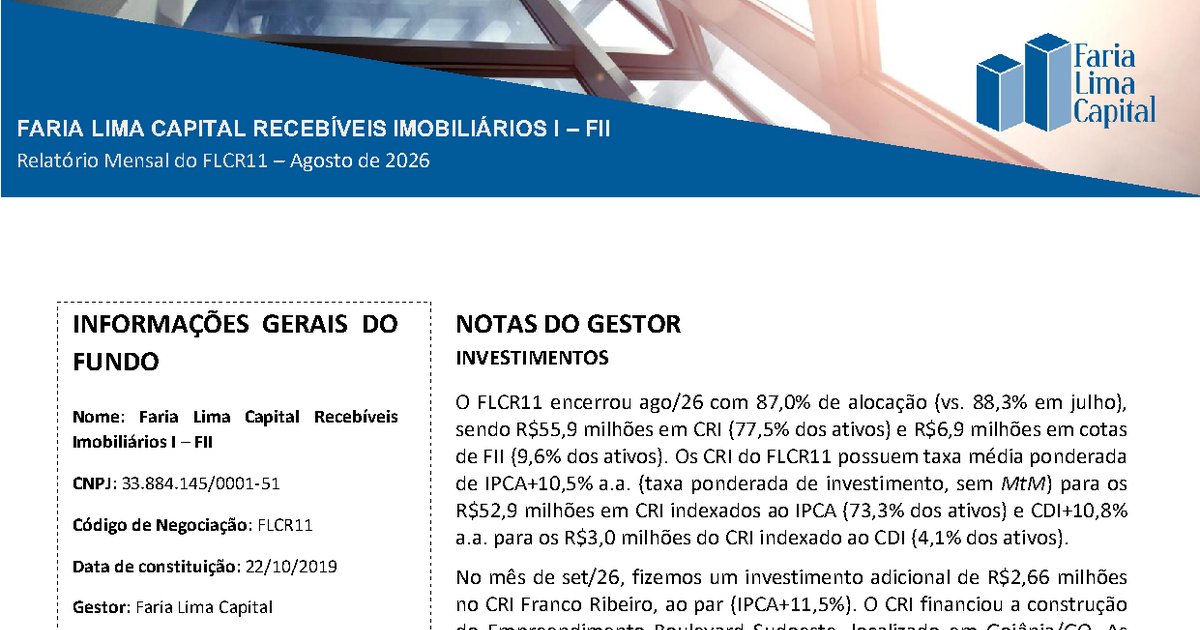
Esta é uma análise do Relatório Gerencial do FII FLCR11 (FARIA LIMA CAPITAL RECEBÍVEIS IMOBILIÁRIOS I – FUNDO DE INVESTIMENTO IMOBILIÁRIO RESPONSABILIDADE LI), com base no documento oficial protocolado na B3/CVM. Para ver todos os indicadores completos e o histórico de rendimentos, confira a página do FLCR11.
Destaques do mês — FLCR11
- O fundo encerrou agosto com 87,0% de alocação, levemente reduzido em relação ao mês anterior.
- Foi realizado um investimento adicional de R$2,66 milhões no CRI Franco Ribeiro, que financiou o Empreendimento Boulevard Sudoeste em Goiânia/GO.
- Distribuição de rendimento de R$1,00 por cota, resultando em um dividend yield de 1,10% para o mês.
- O patrimônio líquido do fundo alcançou R$70.609.198,65.
Composição da carteira — FLCR11
Ao final de agosto, a carteira do FLCR11 está composta predominantemente por Certificados de Recebíveis Imobiliários (CRI), representando 77,5% dos ativos, com uma alocação de R$55,9 milhões. Dentro do portfólio de CRIs, R$52,9 milhões (73,3% dos ativos) estão indexados ao IPCA e R$3,0 milhões (4,1% dos ativos) indexados ao CDI. Além dos CRIs, o fundo tem R$6,9 milhões alocados em cotas de outros fundos imobiliários, totalizando 9,6% dos ativos. O restante, que corresponde a 13,0% dos ativos, permanece em caixa.
Perspectivas do gestor — FLCR11
O gestor destaca que, para os próximos meses, a expectativa é acompanhar a performance dos CRIs na carteira e a evolução dos projetos que estão sendo financiados. Ele menciona que o foco permanece na manutenção da qualidade dos ativos e na mitigação de riscos, com um olhar atento às condições do mercado imobiliário e as taxas de juros.
O que isso significa para o investidor — FLCR11
A alocação de 87,0% indica que o fundo está buscando uma gestão ativa de sua carteira, com ênfase em ativos de renda fixa atrelados a índices, o que pode impactar sua rentabilidade em resposta a variações nas taxas de juros e na inflação. A distribuição de proventos de R$1,00 por cota representa um dividend yield mensal de 1,10%, equivalente a 14,0% em termos anualizados, após a tributação de 15,0% sobre os rendimentos, evidenciando um retorno significativo em relação a aplicações em CDI no mesmo período.
Outra informação relevante é a taxa média ponderada dos CRIs na carteira, que está em IPCA+10,5% a.a. e CDI+10,8% a.a., refletindo a estratégia de busca por ativos que garantam rendimentos acima da inflação. A duration média de 2,3 anos e um LTV médio ponderado de 48,8% sugerem uma posição conservadora em relação ao risco de crédito, mas ainda assim exposta a eventuais flutuações nos índices de referência e no mercado imobiliário.
Glossário
- Dividend Yield: Relação entre os dividendos pagos por ação e o preço da ação, medindo a rentabilidade do investimento em ações.
- CRI: Certificado de Recebíveis Imobiliários, que representa a dívida originada em financiamentos imobiliários.
- IPCA: Índice de Preços ao Consumidor Amplo, que mede a variação de preços de bens e serviços no Brasil, utilizado como referência para a inflação.
- CDI: Certificado de Depósito Interbancário, que serve como taxa de referência para várias operações financeiras no Brasil.
Fonte
Baseado na leitura do documento oficial, divulgado pela BRL TRUST DTVM S.A., protocolado publicamente na B3/CVM. Veja o documento completo em PDF.
Este texto tem caráter exclusivamente informativo e educativo — não constitui recomendação de compra, venda ou manutenção de nenhum ativo. Rentabilidade passada não é garantia de rentabilidade futura.