Esta é uma análise do Relatório Gerencial do FII PCIP11 (PATRIA CRÉDITO IMOBILIÁRIO ÍNDICE DE PREÇOS FII – RESPONSABILIDADE LIMITADA), com base no documento oficial protocolado na B3/CVM. Para ver todos os indicadores completos e o histórico de rendimentos, confira a página do PCIP11.
Destaques do mês — PCIP11
- Aprovação em Assembleia Geral Extraordinária da compra de ativos conflitados e aumento do capital autorizado.
- Consolidação das carteiras de crédito dos fundos PCIP, RBRR, VCJR e RPRI, que inclui a transferência de ativos do RBRR, VCJR e RPRI para o PCIP.
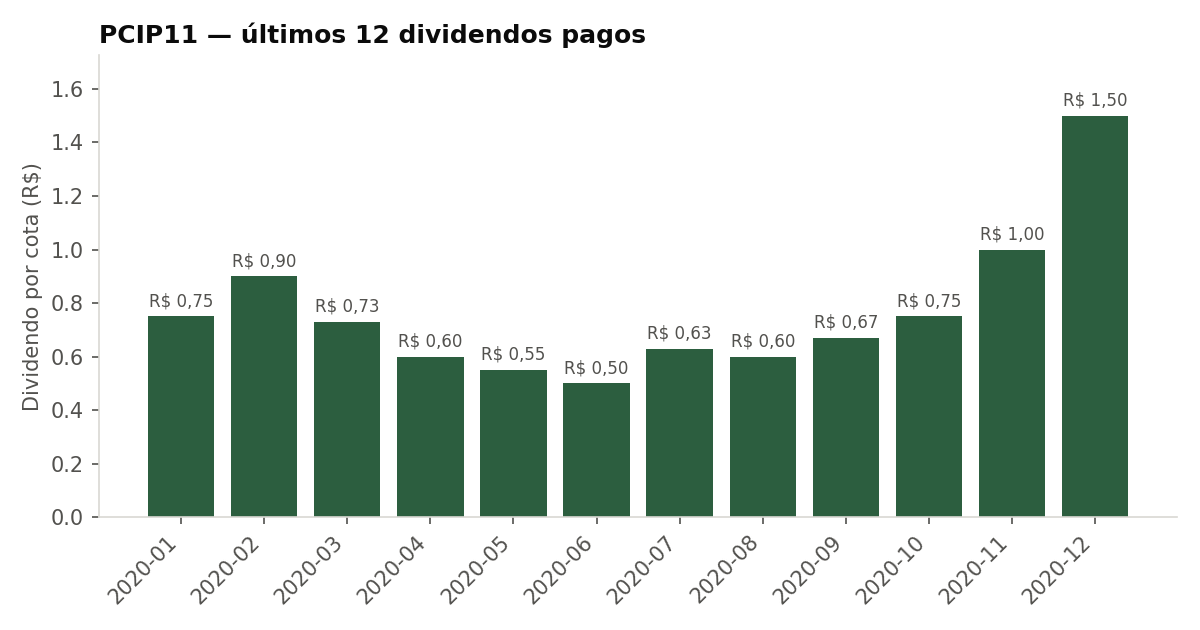
- Distribuição de rendimentos no valor de R$ 0,65 por cota, mantendo uma reserva acumulada de R$ 0,72 por cota até o final de setembro.
- Aumento da alocação em Certificados de Recebíveis Imobiliários (CRI) e operações estruturadas, atingindo 97,2% do patrimônio líquido.
- Resultado do fundo em setembro foi impactado pelo recuo do IPCA, reduzindo a receita de juros e correção monetária da carteira.
Composição da carteira — PCIP11
O patrimônio do FII PCIP11 está alocado em 97,2% em ativos de renda fixa de natureza imobiliária, sendo 90,1% em Certificados de Recebíveis Imobiliários (CRI) e operações estruturadas. A rentabilidade média ponderada da carteira é de 17,1% ao ano (IPCA+10,5% a.a.), com um prazo médio de 3,6 anos e um spread médio de 2,8% ao ano. A carteira é diversificada, com 94% dos ativos indexados ao IPCA e concentrações nos segmentos de pulverizado (21%), varejo (20%) e financiamento a construção (13%).
Perspectivas do gestor — PCIP11
O gestor destaca que o processo de consolidação dos fundos de crédito high grade indexados ao IPCA é uma estratégia importante para fortalecer a posição do PCIP11 no mercado. Ele também menciona que a entrega de cota aos cotistas dos fundos consolidados e o aumento do patrimônio são passos fundamentais para o futuro do fundo.
O que isso significa para o investidor — PCIP11
A composição da carteira do PCIP11, com 90,1% em CRI e operações estruturadas, e a distribuição de rendimentos consistentemente aplicada, sinaliza uma gestão focada em ativos que buscam acompanhar a inflação indexada ao IPCA. O resultado financeiros gerais demonstram uma adaptação às condições de mercado, principalmente ante a volatilidade do IPCA, o que pode impactar as futuras distribuições de rendimentos. A reserva acumulada de R$ 0,72 por cota sugere um colchão financeiro que pode ser relevante durante períodos de necessidade de ajustes ou novas alocações.
Adicionalmente, a estratégia de compra de ativos e a consolidação com outros fundos de crédito refletem uma visão proativa do gestor em face das condições de mercado. No entanto, a dependência do desempenho do IPCA pode trazer riscos a médio e longo prazo, principalmente em cenários de instabilidade econômica. O aumento na alocação em ativos de maior risco também deve ser acompanhado de perto, dado que pode afetar o perfil de risco-retorno do fundo.
Glossário
- CRI: Certificado de Recebíveis Imobiliários, um título que representa uma promessa de pagamento atrelada a recebíveis de crédito imobiliário.
- IPCA: Índice Nacional de Preços ao Consumidor Amplo, o indicador oficial de inflação do Brasil.
- Spread: Diferença entre a taxa de juros que um banco paga e a taxa que cobra ao conceder um empréstimo.
- Reserva Acumulada: Montante de recursos que não foram distribuídos aos cotistas e ficam acumulados para eventuais distribuições futuras.
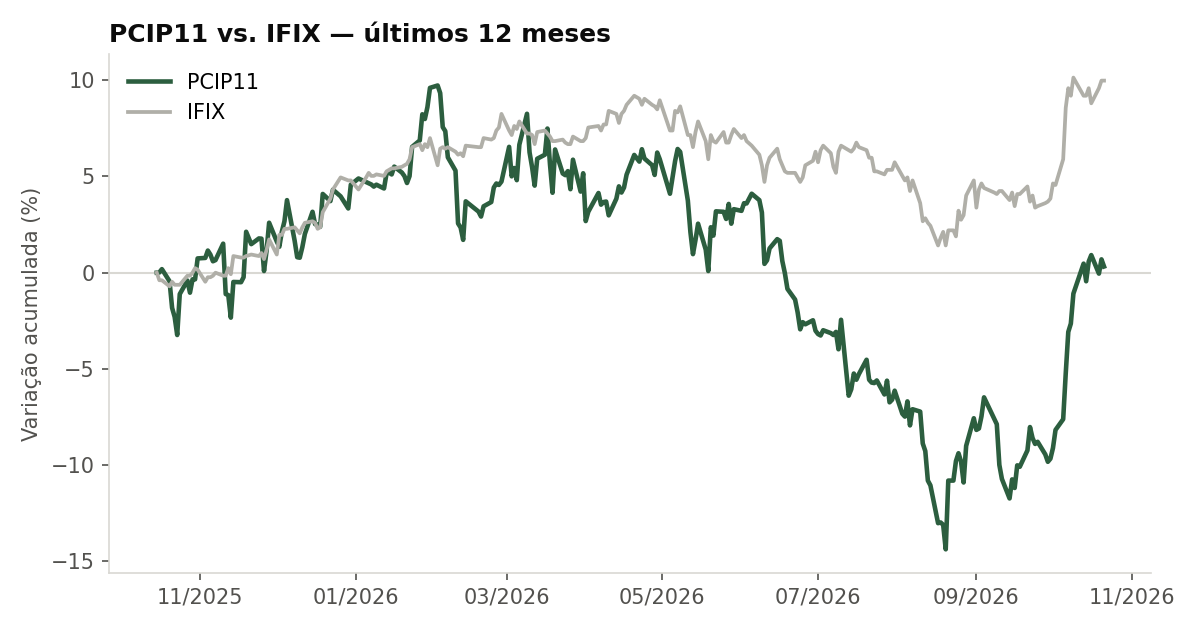
Cota vs. IFIX — PCIP11
Últimos dividendos pagos — PCIP11
Fonte
Baseado na leitura do documento oficial, divulgado pela BRL TRUST DTVM S.A., protocolado publicamente na B3/CVM. Veja o documento completo em PDF.
Este texto tem caráter exclusivamente informativo e educativo — não constitui recomendação de compra, venda ou manutenção de nenhum ativo. Rentabilidade passada não é garantia de rentabilidade futura.