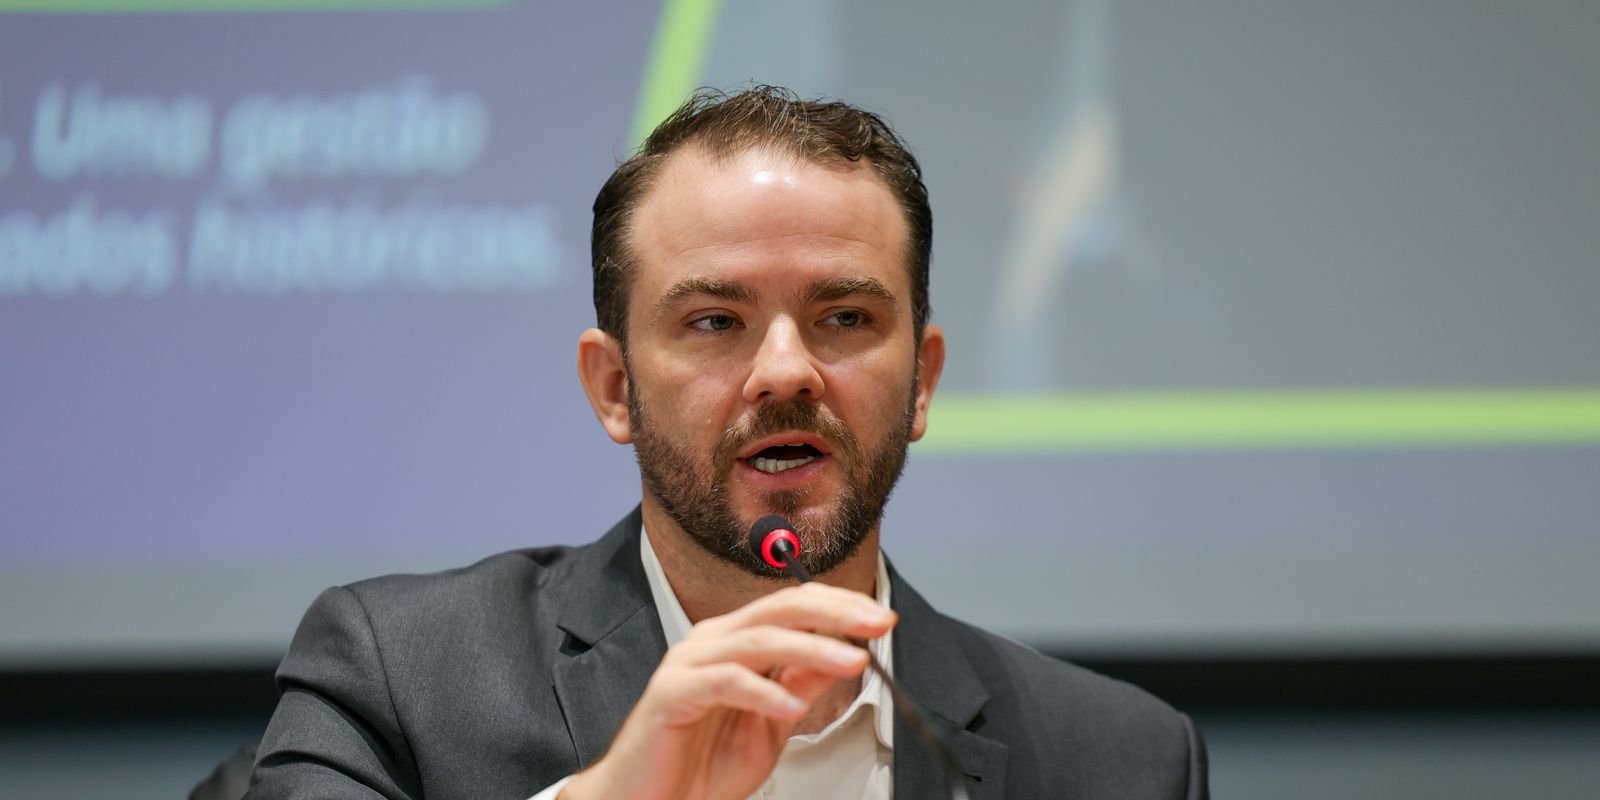
Em meio a dúvidas sobre a reforma tributária, o ministro da Fazenda, Dario Durigan, participará nesta terça-feira (17), às 10h, de uma audiência pública na Comissão de Assuntos Econômicos (CAE) do Senado para debater a alíquota de referência da Contribuição sobre Bens e Serviços (CBS). Este tributo, criado pela reforma, está previsto para começar a ser aplicado em 2027.
O percentual de 11,3% sugerido pelo Tribunal de Contas da União (TCU) gerou controvérsias entre parlamentares e membros do setor produtivo, que buscam esclarecimentos sobre os critérios utilizados para o cálculo e discutem a necessidade de postergar a implementação do novo imposto.
Além de Durigan, estarão presentes na audiência o presidente do TCU, Vital do Rêgo Filho, e o secretário especial da Receita Federal, Robinson Barreirinhas. O debate foi solicitado pelo senador Izalci Lucas (PL-DF) e ocorre sob pressão da indústria e da Ordem dos Advogados do Brasil (OAB) por alterações no cronograma de transição da reforma tributária.
O TCU aprovou, no final de outubro, uma recomendação de alíquota de 11,3468%. Esse índice superou a estimativa anterior de 9,21% apresentada pela equipe econômica.
A CBS será a parte federal do futuro Imposto sobre Valor Adicionado (IVA), que substituirá o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins). O restante do IVA será composto pelo Imposto sobre Bens e Serviços (IBS), administrado em conjunto por estados e municípios, que substituirá o Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e o Imposto sobre Serviços (ISS).
Alíquota em discussão
A discrepância entre os percentuais levantou questionamentos sobre os critérios usados para definir a tributação. O relator da resolução que estabelecerá a alíquota, senador Eduardo Braga (MDB-AM), mencionou que o resultado apresentado pelo tribunal foi surpreendente para os parlamentares.
“Todos nós fomos pegos de surpresa com uma alíquota de 11,3% na CBS. Agora vamos, com responsabilidade, aprofundar este debate aqui no Senado”, afirmou o senador em 3 de novembro.
Izalci Lucas também questiona como o percentual afetará a carga tributária total. Segundo ele, a estimativa do TCU ultrapassa em mais de dois pontos percentuais as previsões consideradas pelo mercado.
“Somando-se à projeção do IBS [Imposto sobre Bens e Serviços], isso aponta para uma alíquota conjunta próxima de 30%, acima do limite de 26,5% previsto na Lei Complementar 214, de 2025”, declarou o senador ao solicitar a audiência.
O Senado é encarregado de estabelecer o percentual final por meio de resolução. O prazo para definição se encerra em 15 de dezembro.
Não cumulatividade
A CBS incidirá sobre o consumo de bens e serviços, adotando um sistema de não cumulatividade, que permitirá às empresas aproveitarem créditos referentes a tributos pagos nas etapas anteriores da cadeia produtiva.
A mudança tem como objetivo simplificar a arrecadação de impostos sobre o consumo e minimizar a incidência de tributos em cascata, onde um imposto integra a base de cálculo de outra cobrança.
Os 11,3% representam uma alíquota de referência, utilizada como base para a definição do imposto. O percentual efetivamente cobrado pode variar de acordo com o tipo de operação e as vantagens previstas na legislação, como:
• Reduções de alíquotas para determinados setores;
• Isenções e situações de alíquota zero;
• Regimes específicos de tributação;
• Aproveitamento de créditos tributários nas operações anteriores.
Portanto, o índice de referência não implica, necessariamente, um aumento proporcional nos preços de produtos e serviços. Na semana anterior, deputados envolvidos nas discussões da reforma tributária admitiram rever isenções se o IVA ultrapassar os 26,5% fixados na reforma tributária.
Indústria solicita adiamento
A Confederação Nacional da Indústria (CNI) contesta a metodologia usada pelo TCU para calcular a alíquota. A entidade alerta que o percentual sugerido pode resultar em um aumento da carga tributária para o setor produtivo.
Um dos principais pontos debatidos envolve o uso de dados de arrecadação entre 2012 e 2021. A indústria argumenta que o período contempla valores de PIS e Cofins que foram influenciados pela incidência de ICMS e ISS, cuja inclusão na base de cálculo foi posteriormente contestada judicialmente.
A CNI defende a utilização de informações mais recentes e uma revisão das premissas levadas em consideração no cálculo, como a expectativa de redução da sonegação fiscal e o tratamento tributário das compras públicas.
Em carta dirigida ao ministro Dario Durigan, a entidade pediu que 2027 seja o ano utilizado para continuar os testes da CBS, mantendo temporariamente o PIS e a Cofins.
A OAB sugere postergar as etapas programadas para o próximo ano, propondo que a implementação ocorra a partir de janeiro de 2028. A entidade destaca riscos de insegurança jurídica, aumento nos custos de adaptação e um provável aumento na judicialização.
Receita propõe flexibilização
Apesar das reivindicações, o governo federal não pretende alterar o calendário da reforma tributária. No entanto, a Receita Federal está preparando medidas para facilitar a adaptação das empresas ao novo sistema.
Na quarta-feira (11), Robinson Barreirinhas anunciou que enviará ao Congresso Nacional um projeto de lei complementar para permitir um prazo adicional de um mês para o ajuste definitivo dos valores da CBS.
A proposta permite que as empresas:
• Recolham inicialmente o tributo com base em estimativas de créditos tributários;
• Realizem o ajuste definitivo dos valores no mês subsequente;
• Aderem de forma facultativa ao mecanismo, caso a proposta seja aprovada pelo Congresso.
A iniciativa visa reduzir os impactos sobre o fluxo de caixa das empresas durante a transição para o novo modelo tributário.
A Receita também anunciou flexibilizações nas exigências fiscais e medidas para evitar penalidades a contribuintes de boa-fé que enfrentarem dificuldades na adaptação.
“Adiar não é uma solução para nenhum problema. Ao adiar, também adiamos os desafios”, afirmou Barreirinhas ao justificar a necessidade de manter o cronograma da reforma.
Senado tem prazo
A definição da alíquota de referência da CBS é uma etapa essencial para a implementação do novo sistema tributário. O Senado tem até 15 de dezembro para aprovar a resolução que definirá o percentual.
Caso não haja uma definição dentro do prazo, será aplicado provisoriamente o índice recomendado pelo TCU.
Qualquer eventual redução ou revisão da alíquota também deve considerar a exigência legal de manutenção da arrecadação federal. Dependendo das mudanças nos critérios, poderá ser necessária uma alteração na Lei Complementar 214/2025.
A discussão prossegue nesta quarta-feira (18), quando a CAE deverá ouvir especialistas e representantes da Fundação Getulio Vargas (FGV) e da OAB.