Esta é uma análise do Relatório Gerencial do FII SAPI11 (SANTANDER PAPÉIS IMOBILIÁRIOS FUNDO DE INVESTIMENTO IMOBILIÁRIO – RESP LIMITADA), com base no documento oficial protocolado na B3/CVM. Para ver todos os indicadores completos e o histórico de rendimentos, confira a página do SAPI11.
Destaques do mês — SAPI11
- O CRI Pedras Altas foi totalmente amortizado e deixou de compor a carteira do fundo.
- O gestor realizou aquisições no fundo KNIP11, totalizando aproximadamente R$ 1,7 milhão.
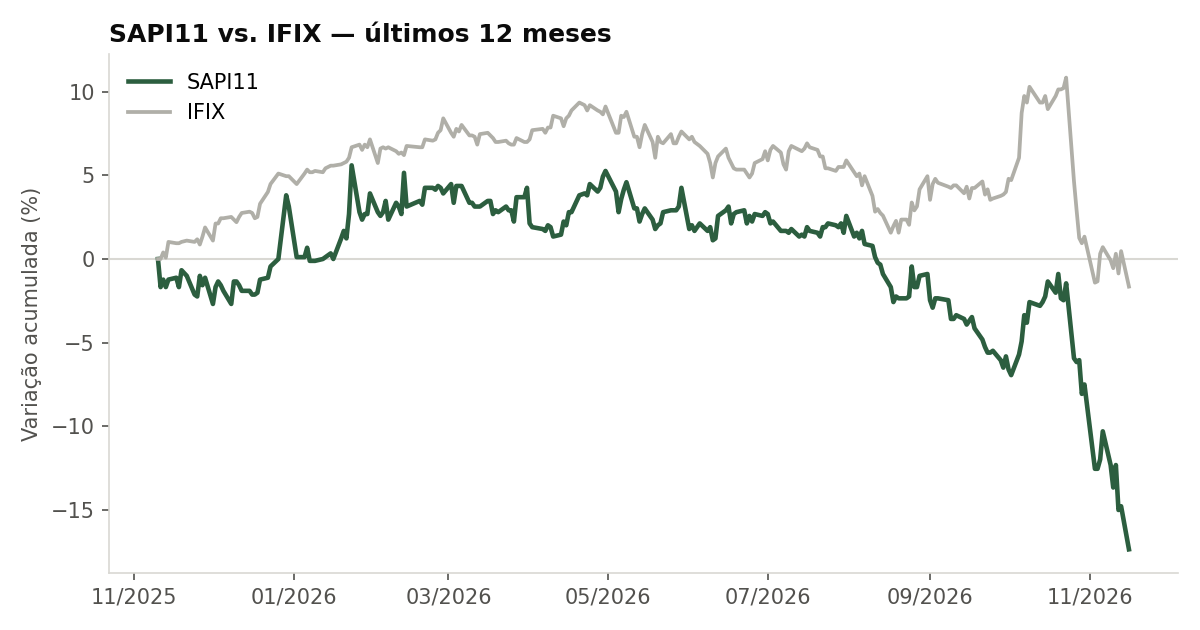
- O IFIX apresentou uma queda de 2,9% no mês, influenciado pela volatilidade do mercado.
- O SAPI11 registrou um retorno positivo de 7,9% nos últimos 12 meses, considerando a distribuição de rendimentos.
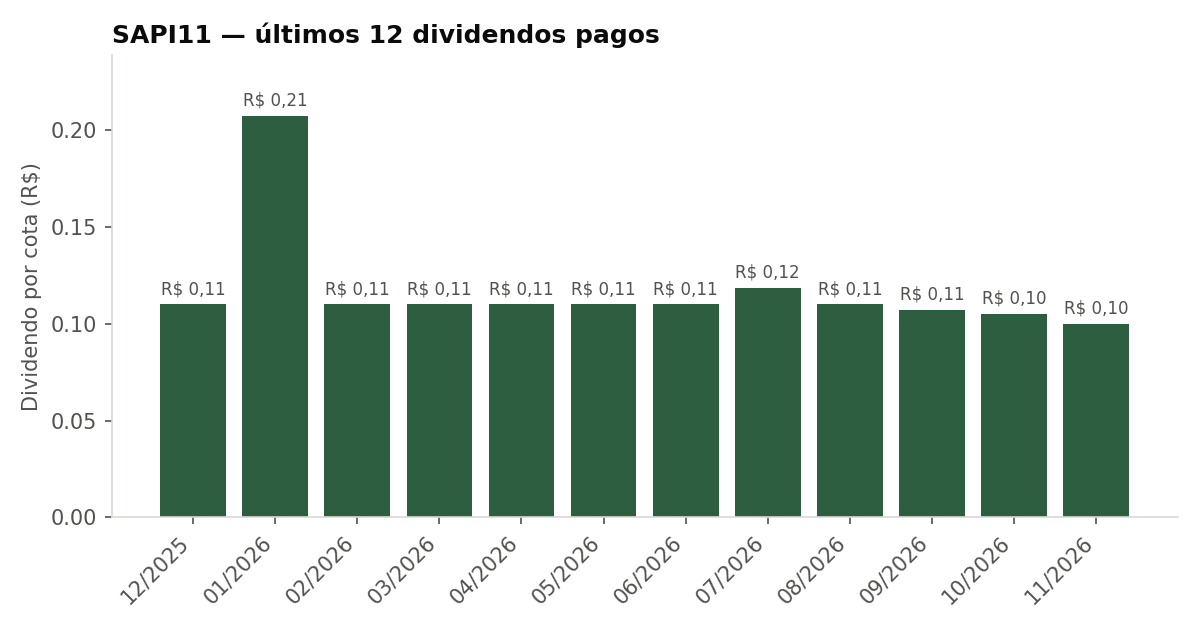
- Foram distribuídos R$ 0,10 por cota em rendimentos, mantendo o dividend yield anualizado em 15,6%.
Composição da carteira — SAPI11
O SAPI11 possui 74% de sua carteira alocada em 22 CRIs, sendo predominantemente em ativos imobiliários, o que representa aproximadamente 77% de sua alocação total. A distribuição por indexador é 60% atrelada ao IPCA, 39% atrelada ao CDI, e 1% em outros instrumentos financeiros. A diversificação da carteira cobre diferentes segmentos, incluindo logística, residencial, corporativo e shopping, com as maiores porcentagens dedicadas a shopping (17,1%) e logístico (16,2%).
Perspectivas do gestor — SAPI11
O gestor destaca que o cenário de inflação elevada pode gerar volatilidade nos mercados, e, embora tenha ocorrido um desfecho nas eleições presidenciais no Brasil, ele vê potencial nas aquisições recentes e acredita que os rendimentos do fundo devem se manter entre R$ 0,10 e R$ 0,11 por cota até o final de 2026. Além disso, o gestor informa que continua monitorando a situação do CRI RZK Energia, enquanto avalia estratégias para seus desdobramentos.
O que isso significa para o investidor — SAPI11
A carteira do SAPI11, com forte exposição a ativos em CRIs, apresentou uma alocação diversificada que pode proteger contra flutuações em déficits de renda. O patrimônio líquido do fundo, que totaliza cerca de R$ 296 milhões, está sendo negociado com um P/VP de aproximadamente 0,82, o que indica que o fundo está sendo negociado abaixo de seu valor patrimonial. O dividend yield anualizado de 15,6% sugere uma estratégia de distribuição consistente que se alinha com os indexadores predominantes da carteira.
Os riscos associados incluem a exposição a um ambiente de juros crescentes que pode afetar a valorização dos ativos. Além disso, a volatilidade dos CRIs devido às variáveis econômicas e políticas pode ocasionar alterações na expectativa de rendimento. Portanto, os investidores devem continuar atentos aos eventos futuros que podem impactar essa distribuição de dividendos e a saúde geral da carteira do fundo.
Glossário
- CRI: Certificado de Recebíveis Imobiliários, um título de crédito que representa um crédito imobiliário.
- P/VP: Preço sobre valor patrimonial, uma relação que indica o quanto os investidores estão dispostos a pagar por cada unidade de patrimônio.
- Dividend Yield: O retorno em dividendos gerado por um ativo, expresso em porcentagem sobre o preço da cota.
- Vacância: Taxa que mede a proporção de imóveis disponíveis para locação, sendo um indicador da saúde do setor imobiliário.
Cota vs. IFIX — SAPI11
Últimos dividendos pagos — SAPI11
Fonte
Baseado na leitura do documento oficial, divulgado pela SANTANDER CACEIS BRASIL DTVM S.A., protocolado publicamente na B3/CVM. Veja o documento completo em PDF.
Este texto tem caráter exclusivamente informativo e educativo — não constitui recomendação de compra, venda ou manutenção de nenhum ativo. Rentabilidade passada não é garantia de rentabilidade futura.